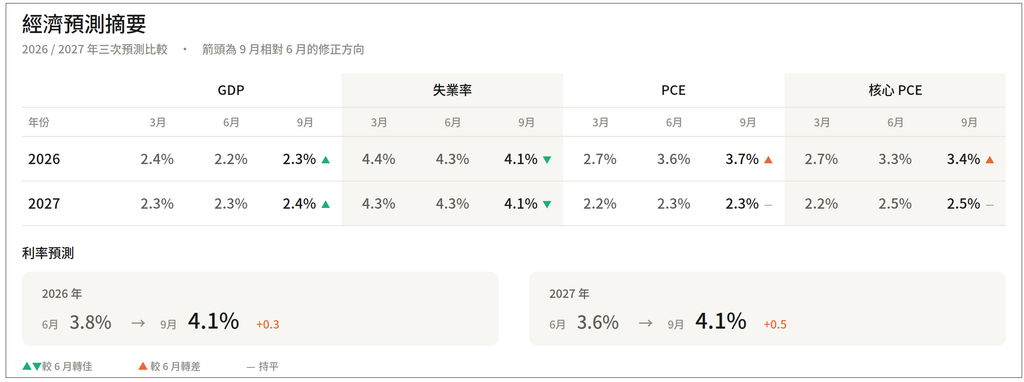
美國終究還是迎來了升息,不知道該說幸運地是至多年底一次,明年不變、還是該說不幸的是年底還有一次,至多兩次?
這次股市在FOMC前先下殺,有許多人解讀「若不升息,可能暗示經濟放緩。」
這樣說很正常,畢竟從08年之後,FED的論調都是建立於此;不過,我的解讀反而是另一種:
「既然市場都不認為我可以不用動,那我Warsh就放手讓委員們去投票。反正市場對於升息都買單了,我沒必要表態。」,白話就是:大家的自證預言,實現了。
為什麼這麼說呢?先從FOMC內容開始談起。
一,經濟成長升溫
聯準會原話為:「美國經濟正在走強。新增就業、私部門獲利、企業投資——幾個月來均有所改善。」
話雖如此,但上表中的GDP預測,並沒有如此話這麼樂觀,僅從六月的2.2%上升到2.3%;跟3月的2.4%所比,甚至還算是下滑。
二,失業率溫和
FED原意:「目前正處於充分就業的狀態,工時、失業金都顯示健康。」
這句話反而是我認為真正敢升息的原因:因為就業沒有疲態,即便我FED真的升息了,也不會遇到逆風。
三,通膨還是焦點
FED原意:「通膨連續五年高於目標,太高太久了。需要多留意「原物料」價格。」
這話,我反而認為FED也知道通膨是「原物料」帶起來。但此時的原物料通膨概由兩種力量拉升,其一:短期為中東的原油影響(中長期可能是明年歐盟將開始與俄羅斯斷絕天然氣輸送)、其二:AI的需求持續拉升,其中以基礎建設所需的原物料最多。
然而,第一個因素跟貨幣政策沒關係,升息無法解、第二個因素則聚焦在特定產業,升息反而是牽一碼動全國,之後可能會看到「需求受到價格上升的影響而下滑」。這可能才是FED想要做的事。所以,Warsh在記者會上說:「FED無法干預單一原物料價格,但我們要確保它不會擴散。」
四,升息只是移除金融市場的寬鬆
FED原意:「升息0.25%只是移除一部分寬鬆,讓政策更貼近物價穩定目標,而不是從緊縮位置再進一步收緊。」
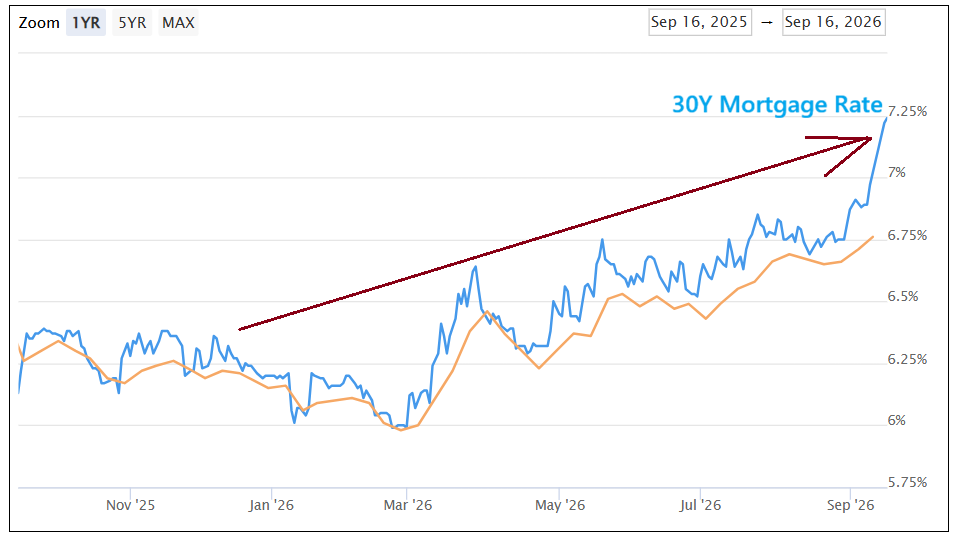
這點,跟勞者我本人之前在Jackson Hole的重點說得差不多,未來要從貸款市場調整。把貸款利差拉大,例如,原本3.75%的存款利率,對應的是6%的房貸利率(見下圖),利差為2.25%,無論有沒有升息,利差都需要擴大才對。
(下圖:三十年期房貸利率,在大約6.25%時,跟基準利差大約2.5~2.75%左右;目前為7.25%,與基準利率利差大約為3.25~3.5%左右)
其實Warsh在之後是否要再升息,還是沒給出明確的答案,但他本人沒有投票,另一位卸任主席的理事Powell有投票升息。
綜合以上:
股市是先漲後跌,大概是預期12月可能會再升息;但是不是新一輪的升息呢?應該不是。
因為在目前FOMC的預測當中,2027年的利率大約與2026年的現在相當,也就是說,明年利率不動的機率較高。當然啦,那是現在預測,到今年十二月、甚至是明年,變數仍在啊。